Resumen
- Elegir una forma de invertir va más allá del instrumento: también incluye tu perfil de riesgo, tu plazo, el canal que usas y tu nivel de involucramiento.
- Los perfiles conservador, moderado y agresivo reflejan cuánta variabilidad estás dispuesto a tolerar, no una promesa de cuánto vas a ganar.
- El plazo define cuánta volatilidad puede tolerar tu dinero: el corto plazo prioriza la liquidez y el largo plazo puede quedar expuesto a más movimiento temporal.
- Un canal digital cambia cómo accedes a un producto de inversión, pero la seguridad depende de la regulación de cada plataforma.
Elegir cómo invertir dinero suele sentirse como escoger entre acciones, criptomonedas o bienes raíces, y esa mirada limita las opciones y genera dudas. Pero la forma de invertir, tu perfil de riesgo, tu plazo y el canal que usas, importa tanto como el instrumento. Aquí exploramos esas formas para ayudarte a encontrar la que se ajusta a ti.
¿Qué significa elegir una forma de invertir, más allá del producto?
Elegir una forma de invertir significa decidir el criterio con el que llegas a un instrumento, no solo cuál instrumento eliges. Cuando piensas en dónde invertir dinero, seguramente piensas primero en acciones, criptomonedas, fondos de inversión o bienes raíces. Pero tu perfil de riesgo, tu plazo, el canal y tu nivel de involucramiento definen cómo llegas a esos instrumentos.
Estas variables no son excluyentes: si quieres hacer crecer tu dinero con el tiempo, es común combinarlas de distintas maneras a la vez. Por ejemplo, alguien puede ser:
- Conservadora en su perfil de riesgo, pero digital en el canal que usa para invertir.
- Agresiva en su perfil, pero asesorada porque recién empieza a explorar el tema.
Por eso conviene partir de un lenguaje accesible: hablar de tus ahorros y de decisiones cotidianas, no de jerga técnica de portafolio, dejando atrás los mitos más comunes sobre invertir que suelen frenar el primer paso.
Formas de invertir según tu perfil de riesgo
Tu perfil de riesgo es la forma en que decides cuánta variabilidad de resultados estás dispuesto a tolerar, no una promesa de cuánto vas a ganar. También se conoce como perfil de inversionista, y suele dividirse en tres niveles: conservador, moderado y agresivo. Ninguno es mejor que otro; dependen de tu tolerancia al riesgo.
| Perfil | Tolerancia a la pérdida | Ejemplo de instrumento asociado |
|---|---|---|
| Conservador | Baja: prioriza mantener el valor del dinero | CETES, certificados de depósito o cuentas de ahorro |
| Moderado | Media: acepta cierta variabilidad a cambio de más movimiento | Mezcla de renta fija y renta variable, como fondos de inversión o fondos indexados |
| Agresivo | Alta: tolera mayor variabilidad en busca de otros resultados | Acciones, ETFs o criptomonedas |
Los CETES, o Certificados de la Tesorería de la Federación, se contratan a través de Cetes Directo, la plataforma del gobierno mexicano, junto con bonos gubernamentales. Son ejemplos de renta fija, pensados para quien busca menor movimiento de precio. La diversificación entre varios instrumentos también ayuda a moderar la variabilidad total.
En el otro extremo, un perfil agresivo puede incluir acciones y ETFs de Estados Unidos o criptomonedas, activos con mayor volatilidad; algunas acciones incluso reparten dividendos. Mayor riesgo no significa mayor rendimiento asegurado: significa mayor variabilidad de resultados, sin garantía de mejor desempeño.
Tu perfil de riesgo no es una etiqueta fija: puede cambiar según tu etapa de vida o tus metas financieras. Alguien conservador hoy puede volverse moderado más adelante, y viceversa.
Formas de invertir según el plazo que tienes en mente
El plazo que tienes en mente también define cuánta volatilidad puede tolerar tu dinero.
| Horizonte | Objetivo de ejemplo | Consideración principal |
|---|---|---|
| Corto plazo (meses) | Un viaje o un fondo de emergencia | Prioriza liquidez, poder disponer del dinero pronto |
| Mediano plazo (1 a 3 años) | El enganche de un auto | Puede tolerar algo más de movimiento |
| Largo plazo (más de 3 años) | El retiro | Puede quedar expuesto a mayor volatilidad temporal |
Cada horizonte tolera distinto movimiento antes de necesitar el dinero de vuelta, y se conecta con objetivos financieros distintos, como un viaje, el enganche de un auto o el retiro. El corto plazo prioriza tener el dinero disponible pronto.
Para elegir bien, conviene pensar en tus metas financieras y tu liquidez: cuánto necesitas tener disponible y para cuándo. Este criterio se conecta con cómo elegir dónde invertir según tu perfil de riesgo, porque plazo y perfil suelen ir de la mano.
El plazo no necesita coincidir con un solo instrumento: lo importante es que la meta y el tiempo disponible estén alineados, sin prometer que el dinero siempre se recupera a tiempo. Dejar el dinero sin invertir también puede perder valor frente a la inflación.
Formas de invertir según el canal: digital o banca tradicional
El canal que usas para invertir, digital o banca tradicional, cambia cómo accedes a un producto de inversión, no qué tan válido es.
La banca tradicional suele requerir trámites presenciales y horarios de sucursal, sin importar el tipo de inversión que busques. Las plataformas digitales, en cambio, permiten abrir una cuenta de inversión desde el celular, sin depender de una oficina física.
Algunas ventajas verificables de invertir por un canal digital:
- Apertura de cuenta en minutos, sin trámites presenciales.
- Gestión completa desde el celular, a cualquier hora.
- En el caso de las criptomonedas, operación 24/7, sin depender de un horario bursátil tradicional.
- Sin necesidad de acudir a una sucursal.
Ser digital no significa operar sin regulación. En México existen plataformas digitales que funcionan bajo marcos regulatorios formales, dentro del sistema financiero que supervisa el Banco de México.
El abanico de opciones es amplio: bancos tradicionales, casas de bolsa como GBM, plataformas como Kuspit, y opciones digitales. Cada una implica un producto de inversión distinto, con su propio proceso de apertura, sus propios costos y su propio marco de supervisión.
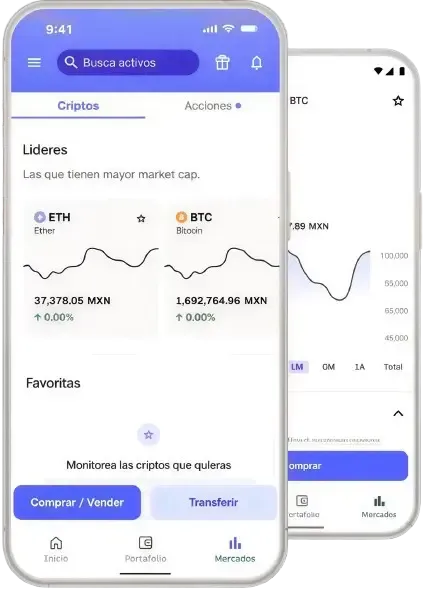
Entre las opciones digitales, Bitso es una de las plataformas disponibles para gestionar criptomonedas desde el celular. El precio de las criptomonedas es muy volátil, así que conviene entender ese movimiento antes de comprar.
Formas de invertir según tu nivel de involucramiento
Tu nivel de involucramiento define cuánto decides y ejecutas tú mismo, frente a cuánto delegas en acompañamiento profesional. Existen dos modalidades principales: autogestionada, donde tú tomas cada decisión, y asesorada, con guía o acompañamiento dentro de una plataforma.
Autogestionada
Tú decides qué comprar y cuándo, sin intermediarios en la decisión. Suele convenir a quien ya tiene experiencia o quiere control total sobre sus instrumentos financieros.
Asesorada
Alguien más participa en tus decisiones, ya sea con acompañamiento profesional o con guía dentro de la misma plataforma. Suele ayudar a quien recién empieza y prefiere más orientación antes de decidir.
Autogestionada no significa sin ayuda: muchas plataformas digitales ofrecen educación financiera y contenido de apoyo dentro de la misma app. Ninguna modalidad es superior en automático; depende del contexto de cada persona.
Cómo elegir la forma de invertir que más te conviene
Elegir la forma de invertir que más te conviene consiste en cruzar estas cuatro variables, no en copiar las estrategias de inversión de alguien más. Pensar en cómo invertir tu dinero de forma consciente es un buen punto de partida. Estas preguntas te ayudan a encontrar tu propia combinación:
- ¿Qué tanta variabilidad estoy dispuesto a tolerar en mis resultados?
- ¿Para cuándo voy a necesitar este dinero?
- ¿Prefiero un canal digital o uno más tradicional?
- ¿Quiero decidir todo yo o prefiero acompañamiento?
Cruzar tus respuestas te da una combinación con la que puedes empezar, sin presión de hacerlo todo de una vez, ya sea que esa combinación incluya cómo comprar acciones desde México u otro instrumento distinto; el objetivo es avanzar a tu propio ritmo, con acompañamiento cuando lo necesites.
Bitso, una forma de invertir digital
Bitso está pensado para quienes prefieren decidir cómo invertir sin depender de una sucursal ni de trámites largos: todo desde una app, con la posibilidad de mover dinero entre criptomonedas y USDC. Es una forma de invertir digital y autogestionada, pensada para quien quiere tener el control sobre sus decisiones.
Sea cual sea la combinación de perfil, plazo y canal que elijas, el primer paso suele ser el mismo: tener un lugar confiable desde donde empezar a moverte.
Descubre de lo que tu dinero es capaz desde la app de Bitso.
La información proporcionada solo tiene fines informativos y no constituye asesoramiento financiero ni legal.
Preguntas frecuentes
Ahorrar significa guardar dinero sin buscar que crezca, priorizando tenerlo disponible de inmediato, por ejemplo en cuentas de ahorro. Invertir implica destinar ese dinero a un instrumento con la expectativa de un resultado distinto con el tiempo, asumiendo cierto grado de riesgo según tu perfil. La CONDUSEF explica con más detalle esta diferencia y cómo evaluar el riesgo antes de decidir. Ambas decisiones dependen de tus metas financieras y de cuánta liquidez necesitas.
La seguridad depende de la regulación, no del canal en sí. Tanto la banca tradicional como una plataforma digital regulada pueden operar bajo supervisión de autoridades como la Comisión Nacional Bancaria y de Valores. Antes de decidir, conviene confirmar que la plataforma esté regulada y entender qué cubre esa supervisión. La facilidad de uso de una app no elimina el riesgo del instrumento que elijas.
Sí, de hecho es lo más común. Puedes tener un perfil moderado, con parte de tu dinero a corto plazo y otra parte a largo plazo, usando tanto un canal digital como asesoría puntual cuando la necesites. Las formas de invertir no son casillas cerradas: se combinan según tus metas financieras, tu tolerancia al riesgo y el momento de vida en el que te encuentras.
La frecuencia depende de tu plazo y de tu nivel de involucramiento, no existe una regla única para todos. Si inviertes a corto plazo o de forma autogestionada, revisar con más frecuencia puede ayudarte a mantenerte al tanto. Si tu horizonte es de largo plazo, revisiones muy frecuentes pueden generar decisiones apresuradas; una revisión periódica, por ejemplo cada trimestre, suele ser suficiente para la mayoría de las personas.
Depende del instrumento y de su liquidez. Algunos productos permiten retirar en cualquier momento, mientras otros tienen plazos o condiciones que pueden implicar una penalización o una pérdida de valor si sales antes de tiempo. Por eso conviene revisar las condiciones de liquidez antes de invertir, sobre todo si existe la posibilidad de necesitar ese dinero antes de lo previsto originalmente.
No siempre. Puedes empezar de forma autogestionada si te sientes cómodo tomando tus propias decisiones, apoyándote en educación financiera disponible dentro de muchas plataformas digitales. Si prefieres acompañamiento, también puedes optar por una modalidad asesorada. La decisión depende de tu experiencia previa, tu nivel de involucramiento deseado y qué tan cómodo te sientes eligiendo tus propios instrumentos de inversión. Ninguna opción es incorrecta: lo importante es elegir la que se ajuste a tus metas y a tu tiempo disponible.