Resumen
- No existe un único producto con el mayor rendimiento: la tasa más alta solo conviene si encaja con tu plazo, tu necesidad de liquidez y el nivel de protección que aceptas.
- Para comparar rendimientos, revisa la tasa de interés, la GAT y el rendimiento real, que descuenta la inflación, al mismo plazo y por el mismo monto.
- CETES, SOFIPOs, bancos, fondos y bienes raíces forman su rendimiento y protegen tu dinero de forma distinta.
- Los depósitos bancarios cuentan con el IPAB hasta 400,000 UDIs; las SOFIPOs, con el fondo PROSOFIPO hasta 25,000 UDIs, y los fondos y ETFs no tienen esa protección.
- Antes de depositar, verifica la institución en los registros oficiales de la CNBV y de la CONDUSEF.
Comparar rendimientos en México suele terminar en una lista de tasas que cambian cada semana y que no dicen nada sobre plazo, liquidez o protección, así que es fácil elegir mal.
Esta guía te muestra cómo evaluar los mejores rendimientos de inversión según el tipo de institución, con criterios que no caducan cuando cambia la tasa.
¿Dónde encontrar los mejores rendimientos de inversión en México?
No existe un único producto con el mayor rendimiento: la tasa más alta solo conviene si encaja con tu plazo, tu necesidad de liquidez y el nivel de protección que aceptas. Por eso conviene comparar la GAT real de cada opción al mismo plazo y por el mismo monto, no solo la tasa anunciada.
Las oportunidades de inversión se agrupan por tipo de institución: deuda del Gobierno de México, ahorro popular, bancos, fondos y activos como el mercado inmobiliario. Cada grupo forma su rendimiento y protege tu dinero de forma distinta, y eso pesa en tus finanzas personales.
Cómo comparar rendimientos: tasa de interés, GAT y rendimiento real
Para comparar rendimientos, mira tres datos en este orden: la tasa de interés, la ganancia anual total (GAT) y el rendimiento real. La tasa de interés es el porcentaje que paga el producto, la GAT incluye costos y capitalización, y el rendimiento real descuenta la inflación.
La tasa objetivo del Banco de México influye en casi todos estos productos, pero cada institución fija la suya. Para simular escenarios, usa la calculadora de la CONDUSEF.
GAT nominal vs. GAT real: el efecto de la inflación
La GAT nominal mide cuánto crece tu dinero en pesos; la GAT real descuenta la inflación y muestra cuánto poder de compra ganas. Si la GAT nominal de un producto supera la inflación, ganas poder de compra; si queda por debajo, lo pierdes, aunque tu saldo crezca en pesos.
Interés compuesto, plazo fijo y penalización por retiro anticipado
El interés compuesto suma los intereses ganados al capital, de modo que el siguiente periodo se calcula sobre un monto mayor. Mientras más frecuente sea la capitalización, mayor será el efecto.
Antes de contratar un plazo fijo, revisa estos puntos:
- Plazo: tu dinero queda comprometido durante todo el periodo pactado.
- Penalización: algunas instituciones cobran por retirar antes del vencimiento o reducen la tasa pactada.
- Topes de saldo: ciertas tasas promocionales aplican solo hasta un monto; el excedente puede ganar menos.
Opciones de inversión con tasas altas en México por tipo de institución financiera
Las tasas altas no pertenecen a un solo tipo de institución financiera, así que conviene comparar por categoría y no por marca. En cada una revisa cómo se forma la tasa, el plazo, la liquidez, la protección y el riesgo.
CETES y Cetesdirecto: deuda del Gobierno de México
Los CETES son instrumentos de deuda que emite el Gobierno de México, y Cetesdirecto es su plataforma oficial para comprarlos. Su tasa se define en subastas que realiza el Banco de México, por lo que cambia con frecuencia.
Tienen riesgo de crédito bajo, pero no están libres de riesgo: si vendes antes del vencimiento, el precio puede ser menor al esperado, y la inflación puede reducir el rendimiento real.
SOFIPOs: tasas altas con otro esquema de protección
Las SOFIPOs son sociedades financieras populares, supervisadas por la CNBV, que captan ahorro. Suelen ofrecer tasas altas, en parte porque compiten por ahorradores bajo un esquema regulatorio distinto al de un banco.
Su protección no es la del IPAB. Los depósitos en SOFIPOs cuentan con el fondo PROSOFIPO, que cubre hasta 25,000 UDIs por persona y por institución, frente a las 400,000 UDIs del IPAB en bancos. Las UDIs son unidades que se ajustan con la inflación.
Bancos tradicionales y fintech: cuentas de ahorro y plazo fijo
Los bancos tradicionales ofrecen cuentas de ahorro y plazo fijo con tasas que dependen del monto, el plazo y la tasa de referencia. Sus depósitos están protegidos por el IPAB hasta 400,000 UDIs por persona y por institución.
El término fintech es amplio: algunas son bancos, otras operan como SOFIPOs y otras no captan depósitos, así que la protección depende de su figura legal.
Fondos de inversión y ETFs
Los fondos de inversión y los ETFs no pagan una tasa fija: su rendimiento varía con el desempeño de los activos que contienen y puede ser negativo. Los fondos reúnen el dinero de varios inversionistas y lo administra un gestor; los ETFs cotizan en bolsa y replican un índice o un conjunto de activos.
Su riesgo es de mercado y el IPAB no los protege.
Inversión inmobiliaria y mercado inmobiliario
La inversión inmobiliaria genera rendimiento por rentas y por plusvalía, es decir, el aumento del valor de la propiedad con el tiempo. Ninguno de los dos está garantizado y ambos dependen del comportamiento del mercado inmobiliario de cada zona.
Además, requiere un capital de entrada alto y tiene baja liquidez: vender un inmueble puede tomar meses. Por eso conviene verla como una decisión de largo plazo.
Tabla comparativa de rendimientos de inversión: tasa, plazo, liquidez y protección
La tabla resume las diferencias entre categorías sin citar tasas numéricas, porque estas cambian con frecuencia. Úsala como filtro antes de comparar la GAT de cada producto financiero.
| Categoría | Cómo se forma la tasa | Plazo típico | Liquidez | Protección | Riesgo principal |
|---|---|---|---|---|---|
| CETES | Subasta del Banco de México | De semanas a cerca de un año | Venta antes del vencimiento a precio de mercado | Deuda del Gobierno de México | Inflación y precio de venta |
| SOFIPOs | La define cada entidad | De inmediata a plazo fijo | Depende del producto | PROSOFIPO, hasta 25,000 UDIs; no IPAB | Riesgo de la entidad y tope de cobertura |
| Bancos y bancos digitales | La define el banco según monto y plazo | De inmediata a plazo fijo | Alta en ahorro; menor en plazo fijo | IPAB, hasta 400,000 UDIs | Inflación y penalización por retiro |
| Fondos de inversión | No hay tasa: depende de los activos | Según el fondo | Según el fondo | Sin IPAB | Mercado: puedes perder capital |
Consulta la GAT vigente de cada producto antes de decidir. Las tasas cambian con frecuencia.
Con el panorama por categoría, el siguiente paso es comprobar que la institución opera con autorización.
Cómo verificar que una institución financiera esté regulada
Para verificar una institución financiera, parte de los sitios oficiales de las autoridades financieras y no de la publicidad de la institución. Sigue estos pasos:
- 01
Busca la institución
En el padrón de entidades supervisadas de la CNBV.
- 02
Revisa el SIPRES de la CONDUSEF
El registro de prestadores de servicios financieros.
- 03
Confirma qué protección aplica
IPAB, el fondo de protección de las SOFIPOs o ninguna.
- 04
Desconfía de tasas «garantizadas»
Que estén muy por encima de lo que ofrece el mercado.
Si no aparece en estos registros o no explica su protección, detente antes de depositar.
Cómo elegir un producto financiero según tus finanzas personales
No hay una recomendación universal: la opción adecuada depende de tus finanzas personales y de para qué es el dinero. Antes de comparar tasas, responde estas preguntas:
- ¿Cuándo necesitas el dinero? Si lo usarás pronto, la liquidez pesa más que la tasa.
- ¿Qué pasa si no puedes retirarlo? Revisa plazos y penalizaciones.
- ¿Qué variación toleras? Un rendimiento variable puede cerrar con pérdidas.
- ¿Ya tienes fondo de emergencia? Conviene tenerlo antes de comprometer dinero a plazo.
Las inversiones a corto plazo priorizan liquidez y estabilidad sobre la tasa; en plazos largos, tolerar cierta variación puede tener sentido si entiendes el riesgo. Ninguna de estas opciones de inversión sirve para todos los perfiles.
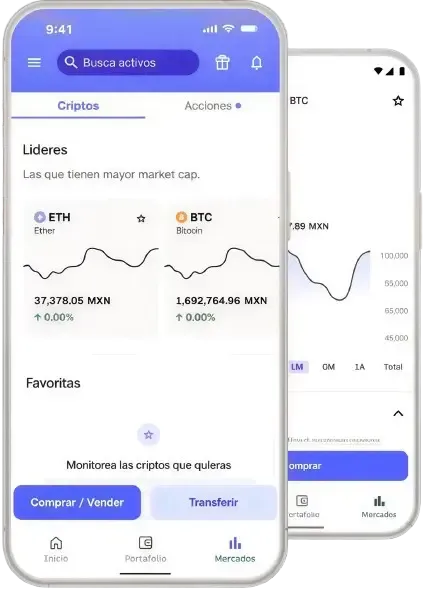
Comparar con la GAT real, el plazo, la liquidez y la protección te da un criterio que no cambia cuando cambian las tasas. Con él puedes revisar CETES, SOFIPOs, bancos y fondos con claridad. Si quieres explorar más opciones, en la app de Bitso puedes conocer cómo funcionan y qué riesgos tienen.
Preguntas frecuentes
No hay una respuesta única, porque las inversiones no se pueden comparar si cambian el plazo, la liquidez y el riesgo. Una tasa alta puede venir con penalización, tope de saldo o variación en el capital. Para saber cuál rinde más para ti, compara la GAT real de cada opción al mismo plazo y por el mismo monto, y revisa qué protección aplica.
Ningún banco ofrece el mayor rendimiento en todos los casos: depende del monto, el plazo y el producto, y las tasas cambian. En lugar de buscar un nombre, calcula la GAT real de cada banco para el mismo plazo con la calculadora de la CONDUSEF y confirma el tope de saldo de la tasa, la penalización por retiro y la protección del IPAB.
El IPAB es el Instituto para la Protección al Ahorro Bancario, el organismo que protege los depósitos bancarios de los ahorradores hasta 400,000 UDIs por persona y por institución. No protege valores, fondos de inversión ni criptomonedas. Tampoco cubre a las SOFIPOs, que cuentan con un fondo de protección distinto, llamado PROSOFIPO. Confirma con qué figura legal opera cada institución antes de depositar.
Las SOFIPOs están supervisadas por la CNBV y sus depósitos no cuentan con la protección del IPAB. Cuentan con el fondo PROSOFIPO, que cubre hasta 25,000 UDIs por persona y por institución, frente a las 400,000 UDIs del IPAB. La cobertura tiene un tope, así que el dinero que exceda ese límite depende de la solvencia de la entidad. Confirma el límite antes de depositar.
Una fintech es una empresa que ofrece servicios financieros mediante tecnología, normalmente desde una app. No es una figura legal única: puede operar como banco, SOFIPO u otra entidad financiera, o no captar depósitos. Para saber si está regulada, búscala en el padrón de la CNBV y en el SIPRES de la CONDUSEF, y confirma qué protección aplica a tu dinero.
El rendimiento real de los CETES es aproximadamente la diferencia entre la tasa que pagan y la inflación del periodo, y cambia con cada subasta del Banco de México. Si la tasa supera la inflación, ganas poder de compra; si queda por debajo, lo pierdes. Consulta la tasa de la última subasta y la inflación vigente en el sitio de Banxico para calcularlo.
Retirar tu dinero antes del vencimiento depende de las condiciones que aceptaste al contratar. Algunas instituciones no permiten retirar antes; otras sí, pero aplican una penalización o reducen la tasa pactada, por lo que podrías ganar menos de lo esperado. Antes de contratar un plazo fijo, revisa el contrato y confirma si hay penalización por retiro anticipado, cuánto es y a partir de qué momento aplica.
Avisos legales
Nvierto, S.A. de C.V. Asesor en Inversiones Independiente inscrito en el RAI bajo el folio 30205. La supervisión de la CNBV se limita a los servicios de asesoría de inversión en valores. Revisa el detalle completo en: http://go.bitso.com/legal
Servicio ofrecido por Nvierto by Bitso. Nvierto by Bitso es una marca que identifica los servicios prestados por Nvierto, S.A. de C.V. asesor en inversiones independiente.
Este sitio web proporciona información sobre cuentas, productos y servicios ofrecidos por The Badger Technology Company Limited (“Bitso International”) y sus afiliadas. No constituye una oferta ni una solicitud para prestar servicios fuera de las jurisdicciones en las que operamos.
La disponibilidad de los productos y servicios puede variar según el país y la elegibilidad del cliente está sujeta a las leyes y regulaciones locales, así como a aprobación final. Los términos, condiciones y comisiones pueden cambiar.
Por favor, consulte la sección de Información Legal para conocer los términos aplicables, los requisitos de contratación y los avisos de riesgo. Bitso International y sus afiliadas operan bajo las licencias y regulaciones locales correspondientes, las cuales pueden variar según la jurisdicción. Los productos y servicios no están garantizados ni asegurados por ningún gobierno.