Resumo
- Escolher uma forma de investir vai além do instrumento: inclui também seu perfil de risco, seu prazo, o canal que você usa e seu nível de envolvimento.
- Os perfis conservador, moderado e arrojado refletem quanta variação você está disposto a tolerar, não uma promessa de quanto vai ganhar.
- O prazo define quanta volatilidade seu dinheiro pode tolerar: o curto prazo prioriza a liquidez, e o longo prazo pode ficar exposto a mais oscilação temporária.
- Um canal digital muda a forma como você acessa um produto de investimento, mas a segurança depende da regulação de cada plataforma.
Escolher como investir dinheiro costuma parecer uma escolha entre ações, criptomoedas ou imóveis, e esse olhar limita as opções e gera dúvidas. Mas a forma de investir, ou seja, seu perfil de risco, seu prazo e o canal que você usa, importa tanto quanto o instrumento. Aqui exploramos essas formas para ajudar você a encontrar a que combina com você.
O que significa escolher uma forma de investir, além do produto?
Escolher uma forma de investir significa decidir o critério com que você chega a um instrumento, e não apenas qual instrumento escolhe. Quando você pensa em onde investir dinheiro, provavelmente pensa primeiro em ações, criptomoedas, fundos de investimento ou imóveis. Mas seu perfil de risco, seu prazo, o canal e seu nível de envolvimento definem como você chega a esses instrumentos.
Essas variáveis não são excludentes: se você quer fazer seu dinheiro crescer com o tempo, é comum combiná-las de diferentes maneiras ao mesmo tempo. Por exemplo, uma pessoa pode ser:
- Conservadora no perfil de risco, mas digital no canal que usa para investir.
- Arrojada no perfil, mas assessorada porque está começando a explorar o assunto.
Por isso, vale partir de uma linguagem acessível: falar das suas economias e de decisões do dia a dia, não de jargão técnico de carteira, deixando para trás as crenças que costumam travar o primeiro passo.
Formas de investir de acordo com seu perfil de risco
Seu perfil de risco é a forma como você decide quanta variação de resultados está disposto a tolerar, não uma promessa de quanto vai ganhar. Também é conhecido como perfil de investidor e costuma ser dividido em três níveis: conservador, moderado e arrojado. Nenhum é melhor que o outro; eles dependem da sua tolerância ao risco.
| Perfil | Tolerância à perda | Exemplo de instrumento associado |
|---|---|---|
| Conservador | Baixa: prioriza preservar o valor do dinheiro | Tesouro Selic, CDB ou poupança |
| Moderado | Média: aceita certa variação em troca de mais movimento | Combinação de renda fixa e renda variável, como fundos multimercado ou ETFs de índice |
| Arrojado | Alta: tolera mais variação em busca de outros resultados | Ações, ETFs ou criptomoedas |
Os títulos públicos, como o Tesouro Selic, são comprados pelo Tesouro Direto, o programa do Tesouro Nacional em parceria com a B3, por meio de uma instituição financeira habilitada. São exemplos de renda fixa, pensados para quem busca menos oscilação de preço. A diversificação entre vários instrumentos também ajuda a moderar a variação total.
No outro extremo, um perfil arrojado pode incluir ações, ETFs ou criptomoedas, ativos com mais volatilidade; algumas ações inclusive distribuem dividendos. Mais risco não significa retorno maior garantido: significa maior variação de resultados, sem garantia de melhor desempenho.
Seu perfil de risco não é um rótulo fixo: ele pode mudar de acordo com sua fase de vida ou suas metas financeiras. Alguém conservador hoje pode se tornar moderado mais adiante, e vice-versa.
Formas de investir de acordo com o prazo que você tem em mente
O prazo que você tem em mente também define quanta volatilidade seu dinheiro pode tolerar.
| Horizonte | Objetivo de exemplo | Consideração principal |
|---|---|---|
| Curto prazo (meses) | Uma viagem ou uma reserva de emergência | Prioriza liquidez, poder usar o dinheiro em breve |
| Médio prazo (1 a 3 anos) | A entrada de um carro | Pode tolerar um pouco mais de oscilação |
| Longo prazo (mais de 3 anos) | A aposentadoria | Pode ficar exposto a mais volatilidade temporária |
Cada horizonte tolera uma oscilação diferente antes de você precisar do dinheiro de volta, e se conecta a objetivos financeiros diferentes, como uma viagem, a entrada de um carro ou a aposentadoria. O curto prazo prioriza ter o dinheiro disponível em breve.
Para escolher bem, vale pensar nas suas metas financeiras e na sua necessidade de liquidez: quanto você precisa ter disponível e para quando. Esse critério se conecta com como escolher onde investir de acordo com seu perfil de risco, porque prazo e perfil costumam andar juntos.
O prazo não precisa coincidir com um único instrumento: o importante é que a meta e o tempo disponível estejam alinhados, sem prometer que o dinheiro sempre se recupera a tempo. Deixar o dinheiro sem investir também pode fazê-lo perder valor para a inflação.
Formas de investir de acordo com o canal: digital ou banco tradicional
O canal que você usa para investir, digital ou banco tradicional, muda a forma como você acessa um produto de investimento, não a validade dele.
O banco tradicional pode exigir atendimento presencial e horários de agência para alguns serviços, seja qual for o tipo de investimento que você busca. As plataformas digitais, por outro lado, permitem abrir uma conta de investimento pelo celular, sem depender de uma agência física.
Algumas vantagens de investir por um canal digital:
- Abertura de conta em poucos minutos, sem atendimento presencial.
- Gestão completa pelo celular, a qualquer hora.
- No caso das criptomoedas, negociação 24/7, sem depender do horário de pregão da bolsa.
- Sem necessidade de ir a uma agência.
Ser digital não significa operar sem regulação. No Brasil, as instituições financeiras e as plataformas de investimento atuam dentro de marcos regulatórios formais, com supervisão de autoridades como o Banco Central do Brasil e a CVM, de acordo com o tipo de serviço.
O leque de opções é amplo: bancos tradicionais, corretoras de valores, bancos digitais e plataformas de criptomoedas. Cada uma envolve um produto de investimento diferente, com seu próprio processo de abertura, seus próprios custos e seu próprio marco de supervisão.
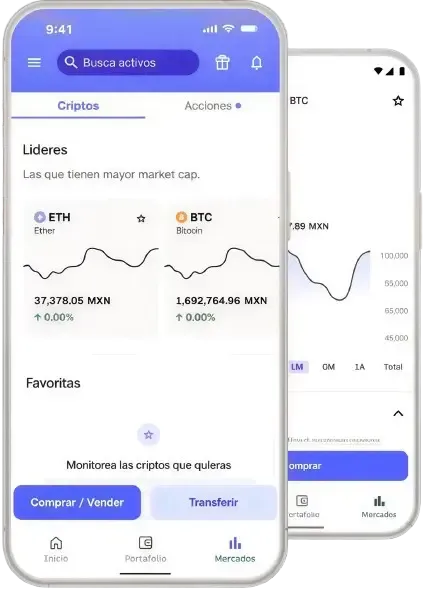
Entre as opções digitais, a Bitso é uma das plataformas disponíveis para gerenciar criptomoedas pelo celular. O preço das criptomoedas é muito volátil, então vale entender esse movimento antes de comprar.
Formas de investir de acordo com seu nível de envolvimento
Seu nível de envolvimento define quanto você mesmo decide e executa, em comparação com quanto delega a um acompanhamento profissional. Existem duas modalidades principais: autogerida, em que você toma cada decisão, e assessorada, com orientação ou acompanhamento dentro de uma plataforma.
Autogerida
Você decide o que comprar e quando, sem intermediários na decisão. Costuma fazer sentido para quem já tem experiência ou quer controle total sobre seus instrumentos financeiros.
Assessorada
Outra pessoa participa das suas decisões, seja com acompanhamento profissional ou com orientação dentro da própria plataforma. Costuma ajudar quem está começando e prefere mais orientação antes de decidir.
Autogerida não significa sem ajuda: muitas plataformas digitais oferecem educação financeira e conteúdo de apoio dentro do próprio app. Nenhuma modalidade é automaticamente superior; depende do contexto de cada pessoa.
Como escolher a forma de investir que mais combina com você
Escolher a forma de investir que mais combina com você consiste em cruzar essas quatro variáveis, e não em copiar as estratégias de investimento de outra pessoa. Pensar em como investir seu dinheiro de forma consciente é um bom ponto de partida. Estas perguntas ajudam você a encontrar sua própria combinação:
- Quanta variação estou disposto a tolerar nos meus resultados?
- Para quando vou precisar deste dinheiro?
- Prefiro um canal digital ou um mais tradicional?
- Quero decidir tudo sozinho ou prefiro acompanhamento?
Cruzar suas respostas oferece uma combinação com a qual você pode começar, sem pressão para fazer tudo de uma vez, seja qual for o instrumento que essa combinação inclua; o objetivo é avançar no seu próprio ritmo, com acompanhamento quando você precisar.
Bitso, uma forma digital de investir
A Bitso foi pensada para quem prefere decidir como investir sem depender de uma agência nem de processos longos: tudo em um app, com a possibilidade de converter entre criptomoedas e stablecoins como o USDC. É uma forma de investir digital e autogerida, pensada para quem quer ter controle sobre as próprias decisões.
Seja qual for a combinação de perfil, prazo e canal que você escolher, o primeiro passo costuma ser o mesmo: ter um lugar confiável de onde começar.
Descubra do que o seu dinheiro é capaz com o app da Bitso.
As informações fornecidas têm caráter apenas informativo e não constituem aconselhamento financeiro ou jurídico.
Perguntas frequentes
Poupar significa guardar dinheiro sem buscar que ele cresça, priorizando tê-lo disponível de imediato. Investir envolve destinar esse dinheiro a um instrumento com a expectativa de um resultado diferente com o tempo, assumindo certo grau de risco de acordo com o seu perfil. O Portal do Investidor, da CVM, explica como risco, retorno e liquidez ajudam a avaliar um investimento antes de decidir. As duas decisões dependem das suas metas financeiras e de quanta liquidez você precisa.
A segurança depende da regulação, não do canal em si. Tanto o banco tradicional quanto uma plataforma digital regulada podem operar sob a supervisão de autoridades como o Banco Central do Brasil e a CVM, conforme o serviço. Antes de decidir, vale confirmar se a instituição é autorizada, por exemplo na consulta de instituições do Banco Central, e entender o que essa supervisão cobre. A facilidade de uso de um app não elimina o risco do instrumento que você escolher.
Sim, na verdade é o mais comum. Você pode ter um perfil moderado, com parte do dinheiro no curto prazo e outra parte no longo prazo, usando tanto um canal digital quanto uma assessoria pontual quando precisar. As formas de investir não são caixas fechadas: elas se combinam de acordo com suas metas financeiras, sua tolerância ao risco e o momento de vida em que você está.
A frequência depende do seu prazo e do seu nível de envolvimento; não existe uma regra única para todos. Se você investe no curto prazo ou de forma autogerida, revisar com mais frequência pode ajudar você a se manter atualizado. Se o seu horizonte é de longo prazo, revisões muito frequentes podem levar a decisões precipitadas; uma revisão periódica, por exemplo a cada trimestre, costuma ser suficiente para a maioria das pessoas.
Depende do instrumento e da sua liquidez. Alguns produtos permitem resgatar a qualquer momento, enquanto outros têm prazos de carência ou condições que podem implicar perda de rendimento ou de valor se você sair antes do tempo. Por isso, vale conferir as condições de liquidez antes de investir, principalmente se existir a possibilidade de você precisar desse dinheiro antes do previsto.
Nem sempre. Você pode começar de forma autogerida se se sentir confortável tomando suas próprias decisões, apoiando-se na educação financeira disponível em muitas plataformas digitais. Se preferir acompanhamento, também pode optar por uma modalidade assessorada. A decisão depende da sua experiência, do nível de envolvimento que você deseja e de quão confortável se sente escolhendo seus próprios instrumentos de investimento. Nenhuma opção é errada: o importante é escolher a que combina com suas metas e com o tempo que você tem disponível.