Resumo
- Os tipos de investimento se organizam por ativo: renda fixa, renda variável, fundos, ações e ETFs internacionais, criptomoedas, imóveis e negócios próprios.
- Cada categoria envolve um nível diferente de risco e de liquidez, e um risco maior não garante automaticamente um resultado melhor.
- Os fundos de investimento permitem diversificar sem escolher cada ativo, enquanto imóveis e negócios próprios costumam exigir mais capital e oferecem menor liquidez.
- Escolher em que investir consiste em cruzar essas categorias com seu perfil de risco, seu horizonte de investimento e suas metas financeiras.
Muita gente quer investir, mas não sabe por onde começar nem quais instrumentos existem além da poupança. A inflação corrói o valor do dinheiro guardado sem rendimento.
Este guia explica em que se pode investir dinheiro no Brasil, por tipo de ativo, para que você escolha de acordo com seus objetivos financeiros e seu perfil de risco.
Quais tipos de investimento existem de acordo com o ativo?
Os tipos de investimento que existem para decidir como investir seu dinheiro se organizam pelo ativo, não pelo valor nem pela plataforma: renda fixa, renda variável, fundos, ações e ETFs internacionais, criptomoedas, imóveis e negócios próprios. Investir é destinar capital a um desses instrumentos esperando um retorno, assumindo certo risco.
Cada categoria envolve um nível diferente de risco e de liquidez. Antes de escolher, vale entender qual instrumento combina com suas metas financeiras e seu horizonte de investimento, sem supor que um risco maior garante automaticamente um resultado melhor.
1. Renda fixa: Tesouro Direto, CDB e outros títulos de dívida
A renda fixa reúne instrumentos de dívida: você empresta dinheiro a um governo, a um banco ou a uma empresa em troca de uma remuneração periódica ou no vencimento. Pelo Tesouro Direto, é possível comprar títulos públicos federais, como o Tesouro Selic, o Tesouro Prefixado e o Tesouro IPCA+, este último atrelado à inflação. Também existem títulos emitidos por empresas, como as debêntures.
Outros instrumentos de dívida incluem o CDB, a LCI e a LCA, emitidos por instituições financeiras, com taxas prefixadas, pós-fixadas ou híbridas e prazos definidos. Alguns podem contar com a cobertura do FGC, dentro de limites e condições próprias. Costumam ser vistos como relativamente conservadores em comparação com outras categorias, embora nenhum instrumento seja livre de risco. São úteis para quem busca diversificar a parte estável da carteira.
2. Renda variável: o que são ações e como funcionam
As ações representam uma parte proporcional da propriedade de uma empresa listada em bolsa. O valor sobe ou cai conforme o desempenho da empresa e as condições do mercado, por isso elas fazem parte da renda variável. Você pode ganhar com a valorização do preço ou, em alguns casos, com dividendos, embora nem todas as ações paguem.
Esse tipo de investimento envolve assumir mais volatilidade em troca de um potencial de crescimento maior no longo prazo. Não é ideal para o dinheiro de que você pode precisar em breve, já que o valor pode cair no curto prazo. No Brasil, as ações de empresas brasileiras são negociadas na B3, e o acesso exige uma conta em uma corretora.
3. Fundos de investimento: diversifique sem escolher um por um
Um fundo de investimento reúne o dinheiro de vários cotistas e o distribui entre diferentes ativos, como ações, títulos ou ambos, sob gestão profissional. Seu principal benefício é a diversificação e a gestão profissional, sem a necessidade de escolher cada instrumento individualmente.
Entre os fundos existem diferentes produtos: de renda fixa, de ações, multimercado e ETFs, que são negociados na bolsa como se fossem uma ação. Eles cobram taxa de administração, e alguns também taxa de performance; o rendimento depende do desempenho dos ativos que os compõem, não de uma taxa fixa. Antes de aplicar, leia o regulamento, a lâmina e as regras de resgate.
São úteis para quem busca exposição diversificada sem analisar cada instrumento separadamente, ou para quem está começando e prefere delegar a seleção de ativos a uma equipe profissional. Com um horizonte de investimento longo, os juros compostos podem favorecer quem reinveste os rendimentos com constância.
4. Ações e ETFs internacionais a partir do Brasil
Hoje é possível ter exposição a empresas e índices de outros países a partir do Brasil, por exemplo com BDRs, recibos negociados na B3 que representam ações emitidas no exterior, ou com ETFs que acompanham índices internacionais. O mercado fracionário permite comprar quantidades menores que o lote padrão, o que reduz o valor de entrada.
Esse tipo de instrumento costuma atrair quem já busca exposição à renda variável e quer diversificar geograficamente, além do mercado local. Como qualquer ação, o valor desses ativos pode subir ou cair, e também há o efeito do câmbio; não existe garantia de retorno em nenhum prazo. Esta seção descreve o panorama geral do mercado de ações e ETFs, sem se referir a um produto da Bitso: a Bitso não oferece ações no Brasil.
5. Criptomoedas: o que são e qual risco envolvem
As criptomoedas são ativos digitais que existem e são transferidos por meio de blockchain, sem o respaldo de um banco central. O valor pode subir ou cair de forma acentuada em períodos curtos, e não há garantia de que o preço aumente com o tempo.
Esse tipo de ativo faz sentido para quem entende sua volatilidade e quer destinar a ele uma parte da carteira, não tudo. Vale avaliar essa decisão separadamente das decisões sobre ações ou fundos, já que cada classe de ativo tem sua própria lógica de risco.
Se é a sua primeira vez com esse tipo de ativo, reserve um tempo para entender como ele funciona antes de comprar, observando a volatilidade do mercado e destinando apenas uma parte do dinheiro disponível: essa é a base dos primeiros passos para investir em cripto.
6. Imóveis: comprar ou alugar para gerar renda
Comprar um imóvel para obter renda mensal com aluguel ou buscar valorização é uma das formas mais tradicionais de investir dinheiro. Também existem instrumentos com exposição ao mercado imobiliário sem comprar um imóvel inteiro, como os fundos de investimento imobiliário (FIIs), negociados na B3, uma opção intermediária entre os dois extremos.
Essa categoria costuma exigir mais capital inicial e oferece menor liquidez que outros instrumentos, já que vender um imóvel leva tempo. É uma alternativa para quem busca diversificar em um ativo físico com um horizonte de investimento longo.
7. Negócio próprio: investir no seu próprio projeto
Investir em um negócio próprio significa usar capital próprio para iniciar ou fazer crescer um projeto, de um pequeno empreendimento a uma franquia. O retorno depende diretamente do desempenho do negócio, o que envolve um risco mais concentrado que outras categorias deste guia.
Essa opção costuma combinar com quem tem experiência em um setor específico e prefere ter um papel ativo no investimento, não apenas passivo. Exige tempo e dedicação, além de capital.
Cada uma dessas categorias responde a objetivos diferentes, que se cruzam com como escolher onde investir de acordo com seu perfil de risco e com a sua própria situação financeira.
Como escolher em que investir de acordo com seu perfil de risco
Escolher onde investir seu dinheiro depende de cruzar as categorias deste guia com seu perfil de risco e suas metas financeiras. Antes de decidir, faça algumas perguntas: por quanto tempo você pode deixar o dinheiro investido? Quão confortável você se sente se o valor cair temporariamente? As respostas refletem a sua tolerância ao risco.
| Categoria | Risco relativo | Liquidez |
|---|---|---|
| Renda fixa (Tesouro Direto, CDB, LCI, LCA) | Baixo a moderado | Alta a moderada |
| Fundos de renda fixa | Baixo a moderado | Alta |
| Fundos multimercado ou de ações | Moderado a alto | Moderada |
| Ações (B3 e BDRs) | Alto | Alta |
| Criptomoedas | Alto | Alta |
| Imóveis | Moderado a alto | Baixa |
| Negócio próprio | Alto | Baixa |
Os instrumentos de renda fixa e os fundos de renda fixa costumam ser associados a perfis mais conservadores. As ações, incluindo BDRs e ETFs internacionais, junto com as criptomoedas e os negócios próprios, costumam ser associadas a uma tolerância maior à volatilidade.
Nenhuma combinação de instrumentos garante resultados, e a diversificação não elimina o risco por completo. Conhecer bem cada categoria, mais do que perseguir a opção que promete mais retorno, é o que ajuda a construir uma estratégia de investimento de acordo com suas finanças pessoais.
Várias dessas opções, reunidas no app da Bitso
Você viu que o dinheiro pode ser destinado a diferentes tipos de ativos, cada um com sua própria lógica e nível de risco. Antes de escolher, vale entender bem o que é cada instrumento e para qual perfil ele faz sentido, mais do que buscar a opção que promete mais retorno.
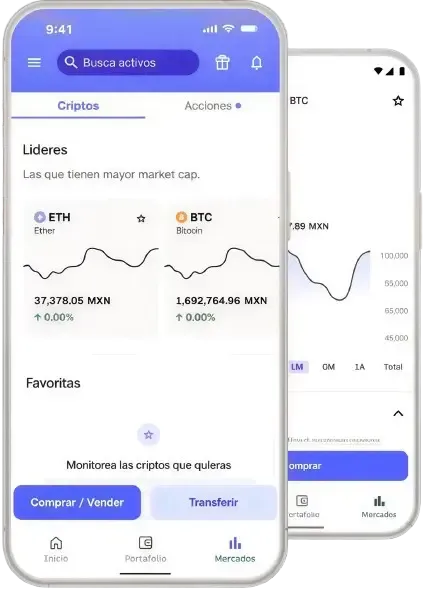
A Bitso reúne em um mesmo app uma dessas categorias: você pode comprar e manter criptomoedas selecionadas. Descubra qual categoria deste guia você pode começar a explorar com o app da Bitso.
As informações fornecidas têm caráter apenas informativo e não constituem aconselhamento financeiro ou jurídico.
Perguntas frequentes
Poupar é separar dinheiro sem necessariamente buscar um rendimento adicional, priorizando a disponibilidade imediata. Investir envolve destinar esse dinheiro a um instrumento financeiro com a expectativa de obter um retorno, assumindo certo nível de risco. Poupança e investimento costumam andar juntos: vale ter uma reserva disponível para imprevistos antes de destinar dinheiro a instrumentos com mais volatilidade ou menor liquidez.
Não necessariamente. Muitos instrumentos financeiros permitem começar com valores acessíveis, embora o mínimo exato varie conforme a plataforma e o tipo de ativo. O Tesouro Direto, alguns fundos de investimento e o mercado fracionário de ações e ETFs costumam ter pontos de entrada baixos em comparação com comprar um imóvel inteiro ou abrir um negócio. Antes de investir, confirme o valor mínimo vigente em cada instituição ou plataforma que você considerar.
Os instrumentos de renda fixa, como os títulos públicos do Tesouro Direto, costumam ser vistos como relativamente conservadores em comparação com outras categorias deste guia. Isso não significa que sejam livres de risco: alguns títulos oscilam antes do vencimento. Seu comportamento tende a ser mais estável que o das ações ou das criptomoedas. A escolha final depende do seu perfil de risco, do seu horizonte de investimento e dos seus objetivos financeiros, não apenas de um rótulo geral.
Depende de cada plataforma e do instrumento que ela oferece. No Brasil, o Banco Central supervisiona bancos e outras instituições financeiras, e a CVM regula e fiscaliza o mercado de valores mobiliários, como ações e fundos. Antes de usar uma instituição ou abrir uma conta de investimento, vale verificar sob qual autorização ela opera e qual autoridade supervisiona aquele serviço. Você pode consultar instituições autorizadas pelo Banco Central e acessar o conteúdo educativo do Portal do Investidor, da CVM.
O prazo adequado depende do instrumento e das suas metas financeiras. O dinheiro destinado a objetivos de curto prazo costuma se beneficiar de instrumentos com mais liquidez, enquanto um horizonte de investimento mais longo permite assumir instrumentos com mais volatilidade, como ações ou negócios próprios. Não existe um prazo único que funcione para todos os perfis de investidor, então vale defini-lo de acordo com a sua situação financeira.
Sim, combinar categorias é uma prática comum entre quem busca diversificar entre diferentes alternativas de investimento. Por exemplo, alguém pode destinar uma parte à renda fixa, outra a fundos de investimento e outra a criptomoedas, de acordo com seu perfil de risco e seus objetivos financeiros. Diversificar não elimina o risco por completo, mas pode ajudar a distribuí-lo entre instrumentos com comportamentos diferentes diante do mercado.