Resumen
- Los tipos de inversión se organizan por activo: renta fija, renta variable, fondos de inversión colectiva, acciones y ETFs de Estados Unidos, criptomonedas, bienes raíces y negocios propios.
- Cada categoría implica un nivel de riesgo y de liquidez distinto, y un riesgo mayor no garantiza automáticamente un mejor resultado.
- Los fondos de inversión colectiva permiten diversificar sin elegir cada activo, mientras que los bienes raíces y los negocios propios suelen requerir más capital y ofrecen menor liquidez.
- Elegir en qué invertir consiste en cruzar estas categorías con tu perfil de riesgo, tu horizonte de inversión y tus metas financieras.
Muchas personas quieren invertir pero no saben por dónde empezar, ni qué instrumentos existen más allá de la cuenta de ahorros tradicional. La inflación erosiona el valor del dinero guardado sin generar rendimiento.
Esta guía explica en qué se puede invertir dinero en Colombia, por tipo de activo, para que elijas según tus objetivos financieros y tu perfil de riesgo.
¿Qué tipos de inversión existen según el activo?
Los tipos de inversión que existen para decidir cómo invertir tu dinero se organizan según el activo, no según el monto ni la plataforma: renta fija, renta variable, fondos, acciones y ETFs de Estados Unidos, criptomonedas, bienes raíces y negocios propios. Invertir es destinar capital a uno de estos instrumentos esperando un rendimiento, asumiendo cierto riesgo.
Cada categoría implica un nivel de riesgo y liquidez distinto. Antes de elegir, conviene entender qué instrumento de inversión se ajusta a tus metas financieras y a tu horizonte de inversión, sin asumir que un riesgo mayor garantiza automáticamente un mejor resultado.
1. Renta fija: CDT, TES y otros instrumentos de deuda
La renta fija reúne instrumentos de deuda: le prestas dinero a un gobierno, una entidad financiera o una empresa a cambio de un pago periódico o al vencimiento. Los TES son títulos de deuda pública emitidos por el Gobierno Nacional y administrados por el Banco de la República. Pueden tener distintos plazos y emitirse en pesos, en dólares o en UVR, una unidad que se ajusta con la inflación. También existen bonos que emiten empresas y entidades financieras.
Otro instrumento muy conocido es el CDT, o certificado de depósito a término, donde acuerdas con una entidad financiera una tasa de interés por un plazo determinado. Suelen percibirse como relativamente conservadores frente a otras categorías, aunque ningún instrumento está libre de riesgo: los TES pueden cambiar de precio antes del vencimiento y los CDT dependen de la entidad emisora. Son útiles para quien busca diversificar la parte estable de su portafolio.
2. Renta variable: qué son las acciones y cómo funcionan
Las acciones representan una parte proporcional de la propiedad de una empresa que cotiza en bolsa. Su valor sube o baja según el desempeño de la empresa y las condiciones del mercado, por lo que integran la renta variable. Puedes ganar por la valorización del precio o, en algunos casos, por dividendos, aunque no todas las acciones los pagan.
Este tipo de inversión implica asumir más volatilidad a cambio de un mayor potencial de crecimiento a largo plazo. No es ideal para el dinero que podrías necesitar pronto, ya que el valor puede bajar en el corto plazo. Existen acciones colombianas, que se negocian en la Bolsa de Valores de Colombia, y acciones de Estados Unidos, un mercado internacional más amplio.
3. Fondos de inversión: diversifica sin elegir uno por uno
Un fondo de inversión colectiva reúne dinero de varios inversionistas y lo distribuye entre distintos activos, como acciones, bonos o ambos, según la política definida en su reglamento y con la gestión de una entidad administradora. Su principal beneficio es la diversificación y la gestión profesional, sin necesidad de elegir cada instrumento de forma individual.
Dentro de los fondos existen distintos productos de inversión: de renta fija, de acciones, mixtos, inmobiliarios y ETFs, estos últimos cotizan en bolsa como si fueran una acción. Cobran comisiones de administración, y su rendimiento depende del desempeño de los activos que los integran, no de una tasa fija.
Son útiles para quien busca exposición diversificada sin analizar cada instrumento por separado, o para quien está empezando y prefiere delegar la selección de activos a un equipo profesional. Con un horizonte de inversión largo, el interés compuesto puede favorecer a quien reinvierte sus rendimientos de forma constante.
4. Acciones y ETFs de Estados Unidos desde Colombia
Hoy es posible acceder a la bolsa de Estados Unidos, con miles de acciones y ETFs, a través de intermediarios autorizados y plataformas digitales. En algunos casos ya no depende de montos altos, gracias al trading fraccionado, que permite comprar una parte de una acción en lugar de un título completo.
Este tipo de instrumentos suele atraer a quien ya busca exposición a renta variable y quiere diversificar geográficamente, más allá del mercado local. Como con cualquier acción, el valor de estos activos puede subir o bajar, y no existe garantía de rendimiento en ningún plazo. Esta sección describe el panorama general del mercado de acciones y ETFs: Bitso no ofrece acciones en Colombia, así que esta alternativa depende de un intermediario autorizado cuyo registro conviene verificar.
5. Criptomonedas: qué son y qué riesgo implican
Las criptomonedas son activos digitales que existen y se transfieren mediante blockchain, sin el respaldo de un banco central. Su valor puede subir o bajar de forma pronunciada en periodos cortos, y no hay garantía de que el precio aumente con el tiempo.
Este tipo de activo tiene sentido para quien entiende su volatilidad y quiere destinarle una porción de su portafolio, no todo. Conviene evaluarlo por separado de otras inversiones, como las acciones, porque cada una tiene su propia lógica de riesgo y suele contratarse con entidades distintas.
Si es tu primera vez con este tipo de activo, tómate el tiempo de entender cómo funciona antes de comprar, revisando la volatilidad del mercado y destinando solo una parte de tu dinero disponible: esa es la base para invertir en criptomonedas de forma segura.
6. Bienes raíces: comprar o arrendar para generar ingresos
Comprar un inmueble para obtener un ingreso mensual por arriendo o buscar valorización es una de las formas más tradicionales de invertir dinero. También existen alternativas con exposición a bienes raíces sin comprar un inmueble completo, como los fondos de inversión colectiva inmobiliarios o algunos títulos inmobiliarios que se negocian en bolsa, una opción intermedia entre ambos extremos.
Esta categoría suele requerir más capital inicial y ofrece menor liquidez que otros instrumentos, ya que vender un inmueble toma tiempo. Es una alternativa para quien busca diversificar hacia un activo físico con un horizonte de inversión largo.
7. Negocios propios: invertir en tu propio proyecto
Invertir en un negocio propio significa usar capital propio para iniciar o hacer crecer un proyecto, desde un emprendimiento pequeño hasta una franquicia. El rendimiento depende directamente del desempeño del negocio, lo que implica un riesgo más concentrado que otras categorías de esta guía.
Esta opción suele ajustarse a quien tiene experiencia en una industria específica y prefiere un rol activo en su inversión, no solo pasivo. Requiere tiempo y dedicación, además de capital.
Cada una de estas categorías responde a objetivos distintos, que se cruzan con cómo elegir dónde invertir según tu perfil de riesgo y tu propia situación financiera.
Cómo elegir en qué invertir según tu perfil de riesgo
Elegir dónde invertir tu dinero depende de cruzar las categorías de esta guía con tu perfil de riesgo y tus metas financieras. Antes de decidir, hazte algunas preguntas guía: ¿cuánto tiempo puedes dejar el dinero invertido?, ¿qué tan cómodo te sientes si el valor baja temporalmente? Tus respuestas reflejan tu tolerancia al riesgo.
| Categoría | Riesgo relativo | Liquidez |
|---|---|---|
| Renta fija (CDT, TES, bonos) | Bajo a moderado | Alta a moderada, según el plazo |
| Fondos de renta fija | Bajo a moderado | Alta a moderada, según el reglamento |
| Fondos mixtos o de acciones | Moderado a alto | Moderada |
| Acciones (Colombia y Estados Unidos) | Alto | Alta en mercados líquidos |
| Criptomonedas | Alto | Alta |
| Bienes raíces | Moderado a alto | Baja |
| Negocio propio | Alto | Baja |
Los instrumentos de renta fija y los fondos de renta fija suelen asociarse con perfiles más conservadores. Las acciones, incluidas las acciones y ETFs de Estados Unidos, junto con las criptomonedas y los negocios propios, suelen asociarse con mayor tolerancia a la volatilidad.
Ninguna combinación de instrumentos garantiza resultados, y la diversificación no elimina el riesgo por completo. Conocer bien cada categoría, más que perseguir la opción que promete más rendimiento, es lo que ayuda a construir una estrategia de inversión acorde a tus finanzas personales.
Varias de estas opciones, reunidas en la app de Bitso
Ya viste que el dinero se puede destinar a distintos tipos de activos, cada uno con su propia lógica y nivel de riesgo. Antes de elegir, vale la pena entender bien qué es cada instrumento y para qué perfil tiene sentido, más que buscar la opción que promete más rendimiento.
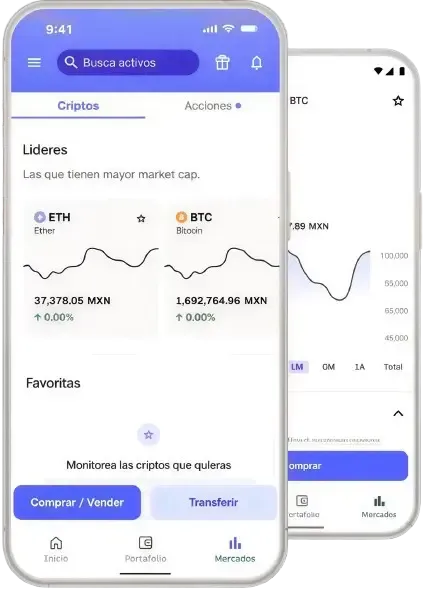
Bitso reúne en una misma app una de estas categorías: puedes comprar y mantener criptomonedas seleccionadas con pesos colombianos. Descubre por dónde puedes empezar a explorar desde la app de Bitso.
La información proporcionada solo tiene fines informativos y no constituye asesoramiento financiero ni legal.
Preguntas frecuentes
Ahorrar es apartar dinero sin necesariamente buscar que genere un rendimiento adicional, priorizando la disponibilidad inmediata. Invertir implica destinar ese dinero a un instrumento financiero con la expectativa de obtener un rendimiento, asumiendo cierto nivel de riesgo. El ahorro y la inversión suelen ir juntos: conviene tener un colchón disponible para imprevistos antes de destinar dinero a instrumentos con mayor volatilidad o menor liquidez.
No necesariamente. Muchos instrumentos financieros permiten empezar con montos accesibles, aunque el mínimo exacto varía según la entidad y el tipo de activo. Algunos fondos de inversión colectiva, ciertos CDT y el trading fraccionado de acciones y ETFs a través de intermediarios autorizados suelen tener puntos de entrada bajos comparados con comprar un inmueble completo o abrir un negocio. Antes de invertir, confirma el monto mínimo vigente en cada entidad financiera o plataforma que consideres.
Los instrumentos de renta fija, como los CDT y los TES, suelen percibirse como relativamente conservadores frente a otras categorías de esta guía. Esto no significa que estén libres de riesgo, sino que su comportamiento tiende a ser más estable que el de las acciones o las criptomonedas. La elección final depende de tu perfil de riesgo, tu horizonte de inversión y tus objetivos financieros, no solo de una etiqueta general.
Depende de cada plataforma y del instrumento que ofrezca. En Colombia, la Superintendencia Financiera vigila entidades como bancos, sociedades comisionistas de bolsa, sociedades fiduciarias y administradoras de fondos, pero no todas las plataformas tienen el mismo marco de supervisión. Antes de usar una entidad financiera o abrir una cuenta de inversión, conviene verificar qué entidad presta el servicio, si está vigilada y qué cubre esa supervisión. Consulta las guías informativas de la Superintendencia Financiera para conocer tus derechos como consumidor financiero.
El plazo adecuado depende del instrumento y de tus metas financieras. El dinero destinado a objetivos de corto plazo suele beneficiarse de instrumentos con mayor liquidez, mientras que un horizonte de inversión más largo permite asumir instrumentos con más volatilidad, como acciones o negocios propios. No existe un plazo único que funcione para todos los perfiles de inversionista, por lo que conviene definirlo según tu propia situación financiera.
Sí, combinar categorías es una práctica común entre quienes buscan diversificar entre distintas alternativas de inversión. Por ejemplo, alguien puede destinar una parte a renta fija, otra a fondos de inversión colectiva y otra a criptomonedas, según su perfil de riesgo y sus objetivos financieros. Diversificar no elimina el riesgo por completo, pero puede ayudar a repartirlo entre distintos instrumentos financieros con comportamientos diferentes ante el mercado.