Resumen
- El tiempo que dejás crecer tu dinero suele influir más en el resultado final que el monto con el que empezás.
- El interés compuesto hace que los rendimientos ya generados también generen rendimiento, siempre que se reinviertan en vez de retirarse.
- El dinero puede crecer por interés, por renta sobre ciertas criptomonedas o por plusvalía, y ninguno de estos mecanismos garantiza resultados ni le gana siempre a la inflación.
- Elegir dónde invertir depende de tu horizonte de tiempo, tu tolerancia a la volatilidad y si buscás un pago periódico o una ganancia al vender.
Muchas personas guardan sus ahorros sin que generen rendimiento y, con el tiempo, pierden poder adquisitivo frente a la inflación sin darse cuenta.
La pregunta de en qué puedo invertir mi dinero para multiplicarlo no tiene una sola respuesta correcta. Este artículo explica qué mecanismos existen y cómo elegir entre ellos.
¿Por qué el tiempo multiplica más tu dinero que el monto inicial?
El tiempo que dejás crecer tu dinero influye más en el resultado final que la cantidad con la que empezás. Cuando un rendimiento también genera más rendimiento, el crecimiento se acelera con cada período. Por eso, empezar antes suele pesar más que empezar con más dinero.
Un ejemplo hipotético:
Sin relación con ningún producto real, si un monto se duplicara cada cierto número de años, un monto modesto invertido por mucho tiempo podría superar a uno mayor invertido por poco tiempo. La diferencia la marca el tiempo, no el punto de partida.
¿Qué es el interés compuesto y por qué importa?
El interés compuesto es el mecanismo por el cual el rendimiento que ya generaste también empieza a generar rendimiento, no solo el capital inicial.
Interés simple vs. interés compuesto
- Interés simple: se calcula solo sobre el capital inicial.
- Interés compuesto: se calcula sobre el capital más los rendimientos ya generados.
Por eso el efecto del interés compuesto se nota más con el tiempo. Dejar las ganancias reinvertidas, en vez de retirarlas, es lo que activa este efecto: si retirás el rendimiento, tu dinero vuelve a crecer siempre desde el mismo punto de partida.
Ahorrar vs. invertir: qué hace crecer más tu dinero
Ahorrar e invertir no son lo mismo, aunque suelen confundirse. Ahorrar es guardar dinero sin generar rendimiento, y pierde poder adquisitivo porque los precios suben mientras el monto se queda igual. Invertir busca un rendimiento que compense esa pérdida.
Cuando los precios suben, la misma cantidad de pesos alcanza para comprar menos. Ese es el riesgo de ahorrar sin invertir: perder capacidad de compra poco a poco. El Banco Central de la República Argentina publica información oficial sobre el sistema financiero que te puede servir para comparar alternativas. Invertir no elimina el riesgo, solo cambia su naturaleza.
Riesgo y rendimiento: la relación que debés entender
Existe una relación general entre riesgo y rendimiento potencial, aunque no es una regla absoluta. Los instrumentos que pueden crecer más rápido suelen implicar más volatilidad, mientras que los más estables crecen más lento. Es una tendencia, no una garantía.
Un instrumento de menor riesgo relativo, como un plazo fijo, uno de renta fija o una cuenta remunerada, suele crecer de forma más predecible pero lenta, y su rendimiento puede quedar por debajo de la inflación. Las acciones, los CEDEAR o las criptomonedas pueden crecer más rápido en ciertos períodos, pero también perder valor: por eso conviene revisar cómo saber en qué criptomoneda invertir antes de destinarle dinero. No existe garantía de que un activo suba de precio.
Interés y la plusvalía: formas de crecer
Tu dinero puede crecer por tres mecanismos. El primero es el interés, fijo o variable: el capital genera un pago, como en un plazo fijo, en instrumentos de renta fija o en cuentas remuneradas, sin depender de vender nada.
El segundo es la renta sobre activos: el capital en ciertas criptomonedas puede generar un pago periódico variable, cuya tasa cambia según el activo y las condiciones del mercado.
El tercero es la plusvalía: un activo, como una acción, un CEDEAR, un ETF o un inmueble, sube de valor con el tiempo, y la ganancia se obtiene al venderlo.
Depende del desempeño del activo y del mercado, no de un pago fijo.
| Mecanismo | Cómo funciona | Tipo de pago |
|---|---|---|
| Interés | Plazo fijo, renta fija o cuenta remunerada | Periódico o al vencimiento |
| Renta sobre cripto | Ciertas criptomonedas | Periódico, variable |
| Plusvalía | El activo sube de valor | Al vender |
Ningún mecanismo garantiza resultados, y combinar los tres no promete mayor crecimiento. Lo que sí hace es diversificar el tipo de riesgo que asumís.
¿Cuánto tarda tu dinero en multiplicarse?
El tiempo que tarda tu dinero en multiplicarse depende del mecanismo elegido y de qué tan constante seas con tus aportes. No es lo mismo un solo aporte inicial que ir sumando montos.
Acá entra el horizonte de inversión: el tiempo que podés dejar tu dinero creciendo antes de necesitarlo, sea corto, mediano o largo plazo. Cuanto más largo sea, más espacio hay para que el efecto acumulativo actúe, el mismo factor que pesa al elegir dónde invertir según tu perfil de riesgo.
En un contexto con inflación, también conviene mirar el crecimiento en términos reales: no alcanza con tener más pesos que al principio, sino con que esos pesos te permitan comprar al menos lo mismo.
Una aclaración importante:
Un ejemplo puramente hipotético, si algo se duplicara cada cierto número de años, no es una promesa de lo que va a ocurrir con tu dinero, sino una forma de entender el efecto del tiempo. El resultado real depende del mecanismo, del monto y de la constancia.
Cómo elegir según tu riesgo y tu horizonte de tiempo
Elegir dónde buscar que tu dinero crezca depende de tres preguntas simples:
- ¿En cuánto tiempo necesito este dinero?
- ¿Tolero ver el valor bajar temporalmente sin vender por pánico?
- ¿Busco un pago periódico o una ganancia al momento de vender?
No hay un instrumento automáticamente mejor para todos: la respuesta cambia según tu situación y cuánto tiempo estás dispuesto a esperar.
Tus respuestas dan una guía, no una fórmula fija. Alguien con horizonte corto y baja tolerancia a la volatilidad probablemente priorice instrumentos predecibles; alguien con más tiempo puede considerar opciones distintas. Si querés profundizar, la Guía de Protección al Inversor de la CNV recomienda conocer las características y riesgos de cada instrumento antes de invertir.
Errores que frenan el crecimiento de tu dinero
Estos son algunos errores comunes que frenan el crecimiento de tu dinero incluso cuando ya decidiste invertir:
- Dejar el dinero sin rendimiento durante años, por indecisión o desconocimiento.
- No reinvertir las ganancias, lo que reduce el efecto acumulativo.
- Ignorar el efecto de la inflación sobre el dinero sin rendimiento.
- Decidir por resultados pasados o por promesas de ganancias garantizadas.
Evitar estos errores no depende de encontrar el instrumento perfecto, sino de mantener el hábito de revisar tus decisiones.
Bitso, el siguiente paso para hacer crecer tu dinero
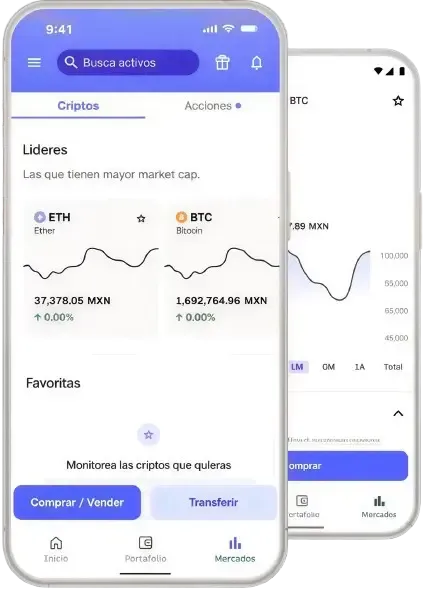
Entender qué hace crecer tu dinero es el primer paso. Lo siguiente es elegir dónde ese crecimiento puede darse de forma clara y sin sorpresas. Desde la app de Bitso podés comprar y mantener criptomonedas seleccionadas mientras decidís tus próximos pasos.
Ya sabés qué hace crecer tu dinero. Descubrí de lo que el tuyo es capaz desde la app de Bitso.
La información proporcionada solo tiene fines informativos y no constituye asesoramiento financiero ni legal.
Preguntas frecuentes
No. Todo instrumento financiero implica algún tipo de riesgo, incluso los más conservadores. Dejar el dinero sin invertir también es un riesgo, porque pierde poder adquisitivo frente a la inflación. Los instrumentos de menor riesgo relativo, como el plazo fijo o la renta fija, ofrecen mayor estabilidad, pero no eliminan el riesgo. Lo que cambia entre un instrumento y otro es el nivel de riesgo que asumís, no si hay riesgo o no.
No existe un monto único que aplique a todos, porque depende del instrumento y de la plataforma que elijas. Muchas plataformas digitales permiten empezar con montos pequeños, por ejemplo con fracciones de criptomonedas o con fondos comunes de inversión de bajo mínimo. Lo más importante no es cuánto dinero ponés al principio, sino la constancia con la que aportás y el tiempo que dejás que ese dinero siga generando rendimiento.
La inflación reduce el poder adquisitivo de tu dinero con el tiempo, aunque el número en tu cuenta se mantenga igual. Si tu dinero no genera rendimiento, en la práctica podés comprar menos con la misma cantidad más adelante. El crecimiento real de tu dinero no depende solo de cuánto tenés, sino de si crece a un ritmo mayor que la inflación.
Generar rendimientos significa que tu capital produce un pago, como ocurre con un plazo fijo, con instrumentos de renta fija o con ciertas criptomonedas que generan un pago periódico. Ganar por plusvalía significa que un activo, como una acción o un inmueble, sube de valor con el tiempo, y esa ganancia se hace real al venderlo. Un mecanismo paga mientras mantenés el activo, y el otro depende de venderlo.
Reinvertir las ganancias suele acelerar el efecto acumulativo, porque cada nuevo período de crecimiento parte de una base más grande que la anterior. Retirar las ganancias no está mal, pero interrumpe ese efecto y hace que tu dinero vuelva a crecer desde el mismo punto de partida. La decisión depende de si necesitás ese dinero pronto o preferís que siga creciendo.
Depende del instrumento y de tu situación. En Argentina, algunas ganancias por inversiones pueden estar alcanzadas por impuestos y otras pueden tener exenciones, y además tu patrimonio puede estar alcanzado por el impuesto sobre los Bienes Personales. Las reglas cambian con el tiempo, así que conviene revisar la información oficial de ARCA o consultar con un contador antes de declarar tus ganancias por inversión.